Masz kredyt hipoteczny w złotówkach?
Frankowicze mogli unieważnić swoje umowy. A czy Ty możesz?
Wypełnij w minutę kalkulator i prześlij umowę. Sprawdzimy datę zawarcia, treść klauzuli oprocentowania i to, co bank pokazał Ci przed podpisaniem. Analiza do niczego nie zobowiązuje.
Poniżej cztery zapisy o oprocentowaniu z prawdziwych umów sprzed 2018 r., z czterech różnych banków. Same klauzule, bez danych klientów. Otwórz swoją umowę i poszukaj paragrafu „Oprocentowanie” albo „Zasady zmiany oprocentowania”. Pod każdym zrzutem piszemy, co w takim zapisie jest problemem.
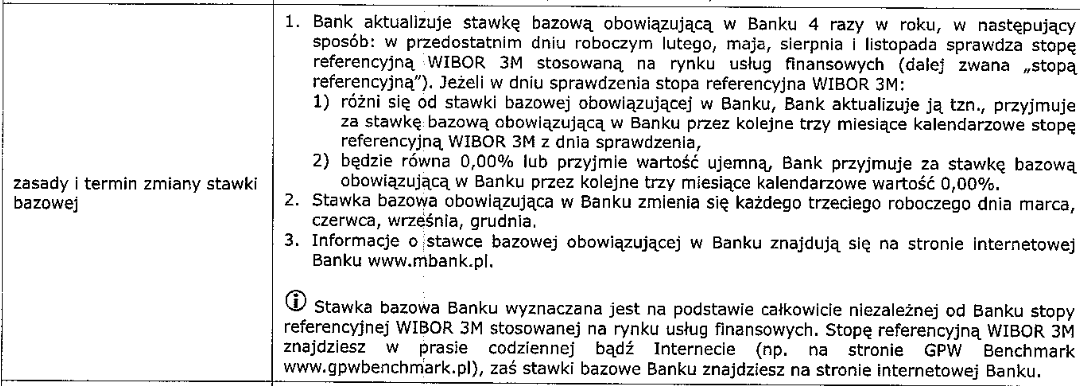
Bank zapewnia w umowie, że stawka jest „całkowicie niezależna od Banku”, a jednocześnie opiera oprocentowanie na „stawce bazowej obowiązującej w Banku”, czyli na wielkości, którą sam ogłasza na własnej stronie i aktualizuje w wybranych przez siebie dniach. Gdy WIBOR spada do zera, bank przyjmuje 0,00%, więc dolna granica chroni bank, a górnej granicy dla klienta nie ma.
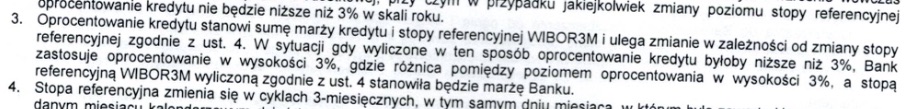
Jeśli WIBOR plus marża spadnie poniżej 3%, bank i tak liczy 3%, a różnicę nazywa swoją marżą. Spadek stóp nie trafia do klienta, tylko do banku. Dół jest zabezpieczony dla banku, góra dla klienta nie ma żadnej granicy. Właśnie o umowy bez górnej granicy wzrostu pyta Trybunał Sąd Okręgowy w Krakowie.
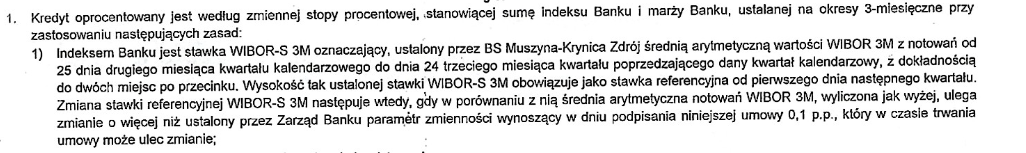
Bank liczy własny wskaźnik „WIBOR-S 3M” i zmienia go tylko wtedy, gdy różnica przekroczy „parametr zmienności” ustalony przez Zarząd Banku, który „w czasie trwania umowy może ulec zmianie”. O tym, czy i kiedy zmieni się Twoje oprocentowanie, decyduje więc zarząd banku, a nie zapis umowy. Sąd Najwyższy już w 1992 r. wymagał określenia konkretnych okoliczności, od których zależy zmiana (uchwała 7 sędziów, III CZP 141/91).

Umowa definiuje WIBOR jako stawkę „publikowaną o godz. 11.00 na stronie informacyjnej Reuters”, ale nie mówi, kto ją ustala, na jakich danych i co się dzieje, gdy notowania nie ma. Wtedy bank sam sięga po „dzień poprzedzający”. W 2015 r. stawkę ustalało prywatne stowarzyszenie banków, „nie podlegające nadzorowi żadnej instytucji państwowej” (Sąd Okręgowy w Suwałkach, I C 332/24), a w umowie nie ma o tym ani słowa.
Twoja umowa ma inny zapis? To normalne: każdy bank pisał po swojemu. Wspólne jest jedno: z treści umowy nie dało się wyczytać, kto ustala stawkę, na jakiej podstawie i o ile może się zmienić rata. Nie musisz tego oceniać sam.
Mam podobny zapis. Prześlij umowę do analizyFrankowicze wygrywają dziś 99% spraw z bankami. Ale to nie znaczy, że to samo czeka złotówkowiczów. Mówimy to wprost, bo nie chcemy, żebyś podejmował decyzję na podstawie cudzych wyroków. Podobieństw jest wiele, a wszystko zależy od tego, kiedy zawarłeś umowę z bankiem.
12 lutego 2026 r. Trybunał Sprawiedliwości UE wydał wyrok w sprawie C-471/24. Pytał Sąd Okręgowy w Częstochowie, sprawa klienta przeciwko PKO BP, umowa z 2019 r. Trybunał wyjaśnił, czy i kiedy polski sąd może badać klauzulę WIBOR:
1) może ją badać jak każdy inny zapis umowy z konsumentem, bo zasady ustalania WIBOR „pochodzą od podmiotu prywatnego”;
2) bank nie musiał tłumaczyć metodologii WIBOR, ale jeśli coś o nim wyjaśniał, nie mógł dawać „zniekształconego obrazu” wskaźnika;
3) sam sposób ustalania WIBOR nie wystarcza do uznania klauzuli za nieuczciwą, ale tylko wtedy, gdy wskaźnik „można było uznać za zgodny z rozporządzeniem w chwili zawarcia umowy”.
Wniosek: inaczej ocenia się umowy zawarte po 1 stycznia 2018 r., a inaczej zawarte przed. Od 1 stycznia 2018 r. stosuje się unijne rozporządzenie o wskaźnikach (BMR), które daje bankom tę „tarczę”. Przed tą datą tarczy nie było, bo:
• WIBOR ustalało od 1993 r. prywatne stowarzyszenie ACI Polska, zrzeszające przedstawicieli banków; GPW Benchmark przejęła to 30 czerwca 2017 r., a zezwolenie KNF dostała dopiero 16 grudnia 2020 r.;
• żaden urząd nie sprawdzał, jak stawka powstaje; sąd w Suwałkach opisał wskaźnik jako tworzony przez podmiot „nie podlegający nadzorowi żadnej instytucji państwowej” (I C 332/24);
• NIK ustaliła w 2012 r., że w IV kwartale 2011 r. cztery banki zawyżały kwotowane stawki WIBOR 3M przy niezmienionych stopach NBP.
Jeśli Twoja umowa jest sprzed 2018 r., warunek „zgodny z rozporządzeniem w chwili zawarcia umowy” nie mógł być spełniony, bo rozporządzenia jeszcze nie stosowano. Umowy z lat 2018-2020 i późniejsze też analizujemy, ale to inna droga, oparta na tym, czego bank nie powiedział przed podpisaniem.
O umowy zawarte przed 2018 r. polskie sądy zapytały Trybunał osobno. To połączone sprawy C-586/25 (Sąd Okręgowy Warszawa-Praga) i C-630/25 (Sąd Okręgowy w Warszawie). Sądy pytają o dwie rzeczy: czy sąd może badać klauzulę WIBOR w umowie, w której wskaźnik w chwili podpisania nie podlegał jeszcze rozporządzeniu BMR, oraz czy bank mógł stosować wskaźnik tworzony na podstawie deklaracji samych banków, bez nadzoru państwowego i bez przejrzystej metody.
Osobno Sąd Okręgowy w Krakowie zapytał 28 lipca 2025 r., czy umowa bez górnej granicy wzrostu oprocentowania nie obciąża klienta całym ryzykiem.
Co to może zmienić? Jeśli Trybunał uzna, że ochrona z wyroku C-471/24 nie obejmuje umów sprzed BMR, sądy będą oceniać najstarsze klauzule bez argumentu banku o „zgodności z rozporządzeniem”. Jeśli orzeknie inaczej, zostaje droga, która nie zależy od TSUE: zarzut, że klauzula jest blankietowa, czyli nie określa kierunku, skali i proporcji zmian (Sąd Najwyższy, I CSK 46/11), oraz zarzut braku informacji przed podpisaniem.
Terminu wyroku nie znamy i nie zgadujemy. Nie obiecujemy też, jak orzeknie Trybunał. Dlatego pozwy w sprawach umów sprzed 2018 r. kierujemy do sądu po tym wyroku, a teraz przygotowujemy sprawy.
Oto sprawa, w której sąd już dziś zdjął z naszej Klientki obowiązek płacenia rat kredytu złotówkowego opartego o WIBOR.
W 2008 r. Klientka zawarła z mBankiem umowę kredytu hipotecznego indeksowanego do franka szwajcarskiego. W 2013 r. nie była już w stanie spłacać rosnących rat, więc bank podsunął jej umowę o spłatę długu. Kredyt frankowy zamienił się w zwykły kredyt złotówkowy oparty o WIBOR (a właściwie o własny wskaźnik banku udający WIBOR), a pierwotne zadłużenie w wysokości około 170 000 zł urosło do ponad 300 000 zł.
W imieniu Klientki wnieśliśmy pozew o ustalenie, że nieważna jest zarówno pierwotna umowa frankowa, jak i umowa o spłatę długu, która ją zastąpiła. Razem z pozwem złożyliśmy wniosek o zabezpieczenie: wstrzymanie spłaty rat na czas procesu.
Sąd Okręgowy w Łodzi postanowieniem z 17 września 2026 r. (sygn. akt I C 1393/26) wstrzymał obowiązek spłaty rat kapitałowo-odsetkowych od dnia wydania postanowienia do prawomocnego zakończenia sprawy. Żeby udzielić takiego zabezpieczenia, sąd musiał uznać nasze roszczenie o nieważność za uprawdopodobnione.
To pierwszy sygnał z sądu, że argumentacja o nieważności kredytu złotówkowego opartego o WIBOR trafia bez czekania na Trybunał. Do sądu poszliśmy w tej sprawie już teraz, bo zaczęła się od umowy frankowej. Wnioski z niej dotyczą jednak każdego kredytu złotówkowego opartego o WIBOR.
Do prawomocnego wyroku Klientka nie płaci bankowi ani złotówki. Bank nie może w tym czasie wypowiedzieć umowy ani wpisać jej do rejestru dłużników.
Z pozwem tak. Z przygotowaniem sprawy nie. Po wyroku w sprawach C-586/25 i C-630/25 spodziewamy się kolejki w sądach, jak przy frankach. Sąd Okręgowy w Częstochowie czekał na odpowiedź Trybunału ponad półtora roku. Kto jest przygotowany w dniu wyroku, ten składa pozew od razu, a nie zaczyna od kompletowania dokumentów.
Dlaczego warto podpisać umowę z kancelarią już teraz:
1) Będziesz gotowy szybciej niż inni. Analizę umowy i aneksów, zaświadczenie z banku o historii spłat i wyliczenia robimy przed wyrokiem. W dniu wyroku pozew jest gotowy do złożenia.
2) Odsetki. Wezwanie do zapłaty wysyłamy do banku jeszcze przed wyrokiem TSUE, a od wezwania biegną odsetki ustawowe za opóźnienie. W okresie oczekiwania na wyrok mogą wynieść kilkadziesiąt tysięcy złotych i płaci je bank. Kto czeka z wezwaniem, oddaje te pieniądze bankowi.
3) Zawsze możesz się wycofać. Wezwanie do banku to nie jest jeszcze sprawa w sądzie. Umowa z kancelarią pozwala wycofać się z prowadzenia sprawy w razie niekorzystnego rozstrzygnięcia TSUE, a decyzję o pozwie podejmujesz po wyroku, z gotową sprawą w ręku.
4) Masz gotowe wyliczenia. Liczymy scenariusz nieważności umowy, odwiborowienia, a przy części umów także sankcji kredytu darmowego. Wiesz, o co grasz, zanim cokolwiek zdecydujesz.