Bank odda Ci odsetki od kosztów kredytu?
To ułamek tego, co naprawdę Ci się należy. Sprawdź, zanim cokolwiek podpiszesz.
Wypełniając w minutę kalkulator, porównasz dwie kwoty: to, co bank zamierza Ci oddać, i to, co daje sankcja kredytu darmowego.
15 września 2026 r. Związek Banków Polskich, organizacja zrzeszająca banki działające w Polsce, opublikował stanowisko po wyroku TSUE w sprawie C-744/24. Trybunał orzekł 23 kwietnia 2026 r., że naliczanie odsetek od kosztów kredytu konsumenckiego, czyli od prowizji, ubezpieczeń i opłat, których klient nigdy nie dostał do ręki, jest sprzeczne z prawem Unii.
W stanowisku ZBP czytamy, że banki powinny „zaniechać pobierania odsetek od części kredytu przeznaczonej na pokrycie pozaodsetkowych kosztów kredytu konsumenckiego oraz dokonać na rzecz klientów zwrotu odsetek, które zostały pobrane po wyroku TSUE”.
Innymi słowy: sektor bankowy po raz pierwszy oficjalnie potwierdził, że przez lata pobierał od klientów odsetki, których pobierać nie mógł. Jeśli masz kredyt gotówkowy lub konsolidacyjny z prowizją albo ubezpieczeniem doliczonym do kwoty kredytu, to dotyczy także Ciebie.
ZBP dodaje w tym samym stanowisku, że wyrok „odnosi się wyłącznie do naliczania odsetek od kredytowanych kosztów kredytu” i że Trybunał „nie wskazał, aby taka praktyka prowadziła do zastosowania SKD”. To prawda co do treści tego jednego wyroku i nie zmienia ona nic w sprawie sankcji. Sankcja kredytu darmowego wynika z polskiej ustawy, a o jej zastosowaniu decydują polskie sądy, które stosują ją za błędnie podane RRSO i zawyżoną całkowitą kwotę kredytu. Odsetki od kosztów to dokładnie ten mechanizm, który te liczby zawyżał.
Przykład z naszego kalkulatora: kredyt gotówkowy w BNP Paribas na kwotę 110 000 PLN, z czego 10 000 PLN to skredytowana prowizja i ubezpieczenie. Sankcja kredytu darmowego dla tej samej umowy to zysk w wysokości 55 000 PLN i rata niższa o 380 złotych miesięcznie.
Zwrot według ZBP to odsetki naliczone od części kosztowej kredytu, za okres od 23 kwietnia 2026 r. do dnia, w którym bank zmieni sposób liczenia. W przykładzie wyżej to było 150 zł. Stanowisko jest rekomendacją, nie obowiązkiem: każdy bank, cytując ZBP, „samodzielnie wdroży rozwiązania operacyjne”, a „harmonogram i zakres tych działań zależy od indywidualnej sytuacji każdego banku”.
Sankcja kredytu darmowego to zwrot wszystkich zapłaconych odsetek, prowizji i kosztów za cały okres umowy, plus odsetki za opóźnienie, a przy kredycie w trakcie spłaty także raty bez odsetek na przyszłość. Dotyczy też kredytów już spłaconych.
Bank liczy na to, że po otrzymaniu drobnego przelewu uznasz sprawę za zamkniętą. Nie musisz. Możesz przyjąć zwrot i nadal skorzystać z sankcji, o ile nie podpiszesz niczego, co Cię tego prawa pozbawi.
Sam z siebie bank może oddać Ci ułamek należnej kwoty. Jednak kiedy oświadczenie o skorzystaniu z sankcji kredytu darmowego oraz wezwanie do zapłaty złoży w Twoim imieniu profesjonalny pełnomocnik, masz wysokie szanse na zwrot wyższych kwot jeszcze przed procesem.
To spotkało naszych Klientów, którzy zaciągnęli kredyt gotówkowy w Alior Banku. Kilka tygodni po tym, jak w ich imieniu złożyliśmy oświadczenie o skorzystaniu z sankcji kredytu darmowego i wezwaliśmy bank do zwrotu przeszło 60 000 zł, Alior Bank, jeszcze przed wytoczeniem powództwa, zwrócił Kredytobiorcom ponad 11 000 zł.
Oczywiście nie są to wszystkie świadczenia, których zwrotu Klienci mogą się domagać, ale jest to kwota zdecydowanie wyższa niż wynikająca z zalecenia Związku Banków Polskich.
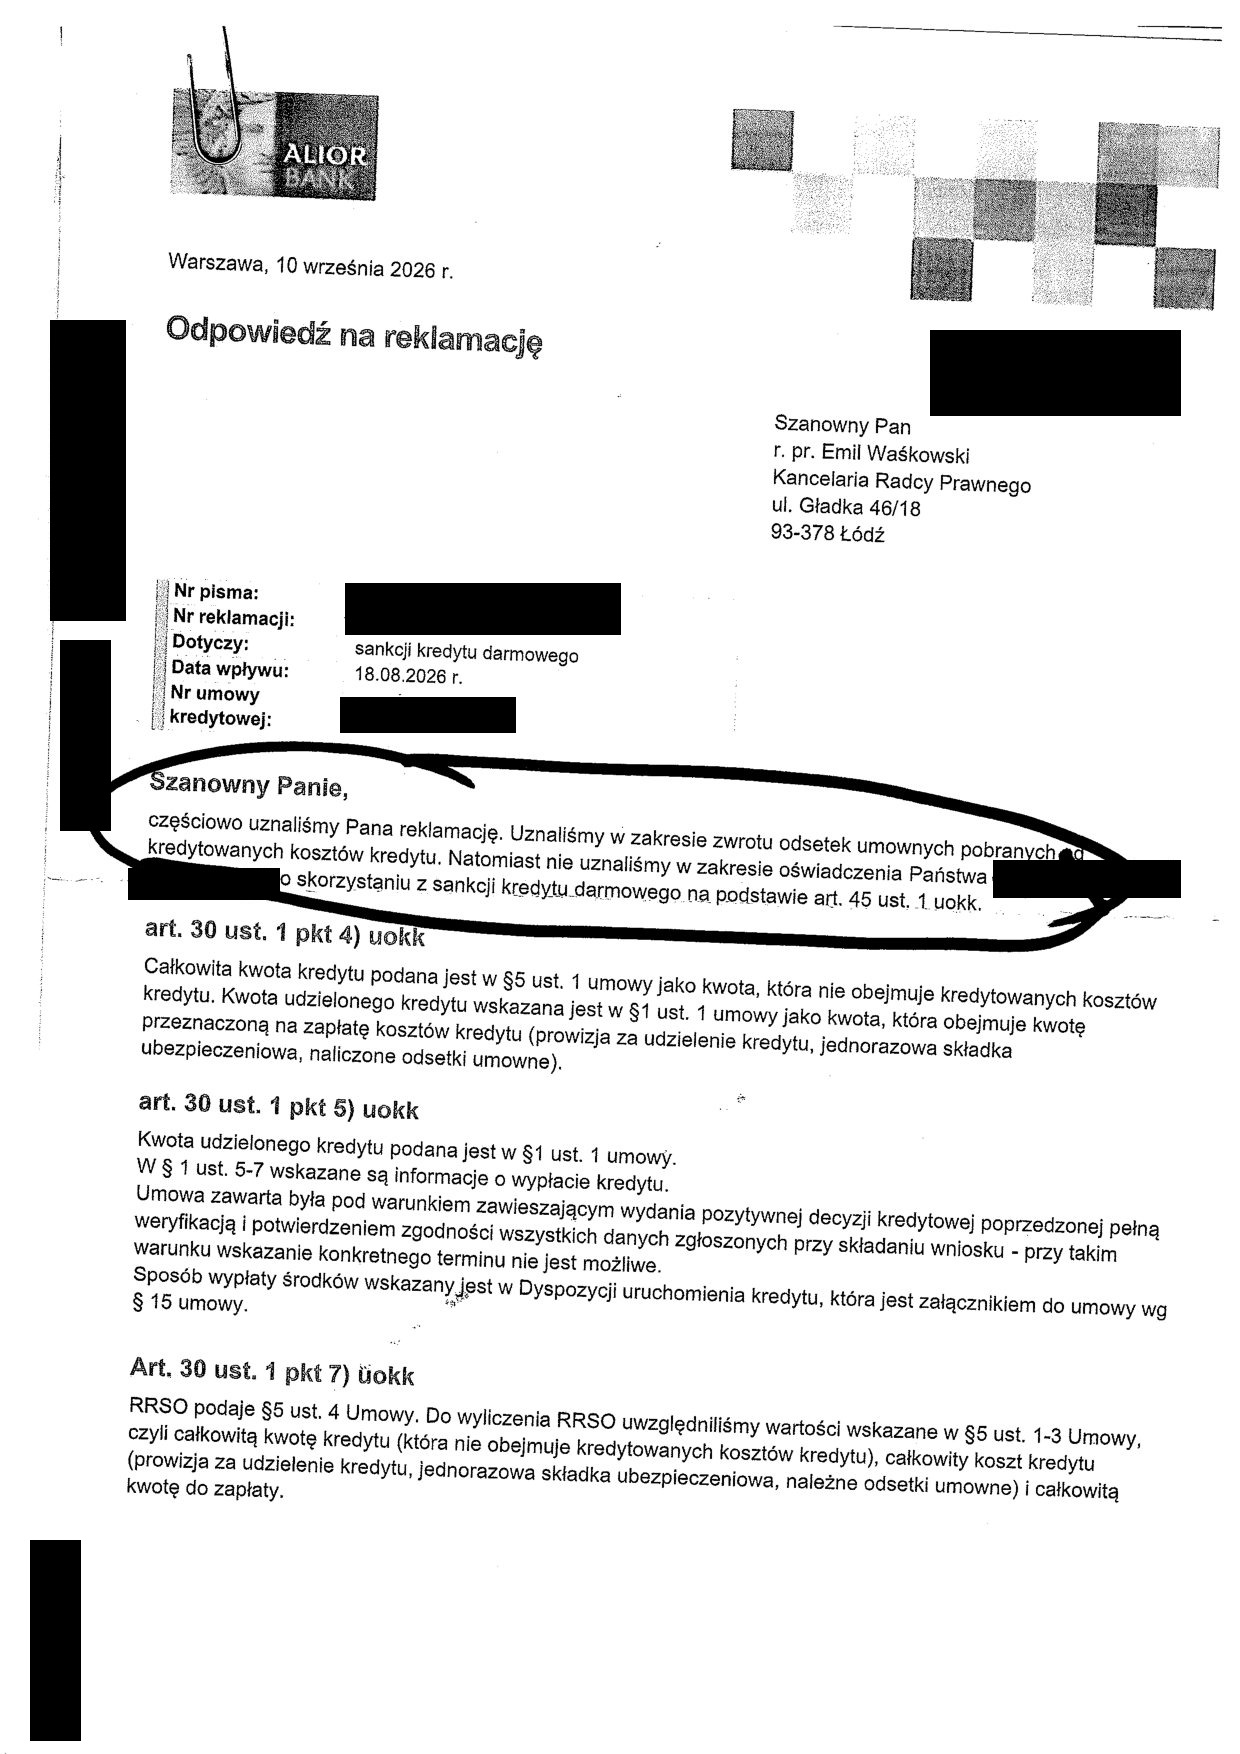
Taki przelew od banku nie zamyka, rzecz jasna, sprawy. Jeżeli kwota nie pokrywa pełnej sankcji kredytu darmowego, pozostałą część dochodzimy w sądzie. Przyznanie przez bank, że zawinił, stanowi jednak dla naszych Klientów świetną podstawę do przyszłego procesu. Bank już bowiem wprost uznaje, że dopuścił się niewłaściwych praktyk, choć nie chce jeszcze ponieść pełnych i zgodnych z prawem konsekwencji finansowych.
Razem z informacją o zwrocie możesz dostać aneks do umowy, propozycję konsolidacji albo „ugodę”. Czytaj drobny druk. Podpisanie nowej umowy spłacającej starą uruchamia roczny termin na skorzystanie z sankcji, a zrzeczenie się roszczeń zamyka temat na zawsze.
Wyrok TSUE pozwala też bankom stosować w nowych umowach odpowiednio wyższe oprocentowanie. Nie pozwala podnieść oprocentowania w umowie, którą już masz. Jeśli bank spróbuje, to kolejny argument po Twojej stronie, nie po jego.
Nie podpisuj aneksu ani ugody przed analizą umowy u prawnika. Prześlij umowę i to, co przysłał bank. Odpowiemy, ile naprawdę Ci się należy.
Zanim przyjmiesz drobne, sprawdź całość.
Kalkulator pokaże Ci, ile bank musi zwrócić w ramach sankcji kredytu darmowego. Bezpłatnie i bez zobowiązań.
Przelicz moją sprawę